確定申告用各種メモ 2023年分(申告前の準備、医療費控除のマイナポータル連携、社会保険料への影響、所得等の用語)
2024年(2023年分)の確定申告時に調べた内容のメモ。
(過去記事分も更新)
事前にしておくべき準備
マイナポータル連携をするために準備をしましょう。
主要なものは以下。
- 医療費:自動で作成されるが2月ごろと少し遅い。(2024年は2/9)
- 証券会社 : e私書箱連携しておく。
- ふるさと納税 : e私書箱連携できるサイトの場合、連携しておく。
- e私書箱連携がない各社:取引結果をまとめる。だいたいは申請するば自動でまとめられる。(FX、ロボ投資、AI投資)
申告しよう!
マイナ連携は最初しかできないようなので、
全部の情報が連携されてから始めましょう。
やりかたは、初期画面から流れ出マイナポータル連携を選んでいけばOK。
扶養家族分(子供医療費等)の連携も忘れずに!
(メモ)ふるさと納税
複数社での株取引による損益通算、FXの損益通算、等が不要で、申告しない場合は、
ワンストップ特例制度を活用できる。ただし、5自治体以上に寄付した場合は不可。
(メモ)社会保険料の増加に注意
株取引の利益などで、確定申告により所得が増える場合には、
翌年社会保険料が増加する恐れがあることに注意。
ただし、会社員の場合は、給与を基準に会社が払ってくれているので変化しないはず。
(メモ)医療費控除について
マイナポータル連携を使うことで、領収書をまとめるより格段に楽になります。
案内に従って進めるだけで、昨年分の医療費を読み取り、
入力、10万超えているかどうかの判定、
超えていれば控除計算まで自動で行われます。されてしまいます。
何がいいって、領収書の保存が不要なのです。
さらに、保険適用分は、領収書を捨ててしまっていても、
マイナポータル側で管理されているので、計上漏れもなくなります。
ここの 「なお、」の段落に注目。(注2)と合わせると、
マイナポータル連携で入力した費用分の領収書は不要、
と読み取れます。
自費治療で控除対象のものがない限りは、ほぼ数分で完了です。
注意!
子供医療費に補助がある自治体では、支払い分しか申告不可。マイナポータル連携では、補助分も含んだ医療費になるので、領収書を残しておく必要あり。
(メモ)給与所得
給与所得(課税計算の元金額) = 年収 ー 給与所得控除
- 年収:年間の収入。給料の総額。
給与と賞与の総額で、控除前の金額。源泉徴収の支払金額。
- 給与所得: 給与収入から、給与所得控除額を差し引いたもの。
- 給与所得控除:会社員の必要経費とみなされるもので、所得金額の計算時に給与収入から引くことができる。給与所得控除額は給与収入の金額によって変わる。
(以下は2022年度分時点)
給与等の収入金額(源泉徴収票の支払金額) 給与所得控除額
1,625,000円まで 550,000円
1,625,001円から 1,800,000円まで 収入金額×40%-100,000円
1,800,001円から 3,600,000円まで 収入金額×30%+80,000円
3,600,001円から 6,600,000円まで 収入金額×20%+440,000円
6,600,001円から 8,500,000円まで 収入金額×10%+1,100,000円
8,500,001円以上 1,950,000円(上限)
(メモ)配偶者の収入関連(2022年度分時点)
- 配偶者控除が受けられる配偶者収入の上限 : 年間の合計所得金額が48万円以下であること。
例)給与のみの場合は、給与所得控除55万円があり、給与収入は103万円以下
例)給与収入80万円、株取引収入10万円の場合 (80-55)+10=35 で対象
ドコモ機種変更 ~いつでもカエドキプログラム~
相変わらず機種代金がよくわからない。
ということで、考え方のメモ。
「いつでもカエドキプログラム」は、最長48回の分割払いができるけど、23か月以前でで返却すると安いですよ、というようなプランです。
結論は、
とりあえず、申し込んでおいて、次の機種変更時にどうするか考えよう。
です。
例として、 AQUOS sense7 SH-53C について考えます。
代金は、2023/2/15時点。
一括 : 54230円 (分割も総額は同じ)
簡単に計算すると、23か月以前に返却するなら、支払額は
10560円 以上安くなります。
本体の返却が必要な点に注意です。
一括の場合、下取りに出さなければ、本体は手元に残ります。
もう少し詳しく考えます。
22回目までに返却する場合、早期割り引きがなされます。
24回目に一度区切りが入る説明がされていますが、24回目以降も使い続ける場合、24回目に表示されている金額をさらに24分割した金額を、24回目以降も払うことになります。(24回目以降、返却した場合は、それ以降の支払は不要)。
24回目まで支払うと、54230円で同じ。
それまでは、
・1回目 : 1914円
・2回目以降 : 1898円
・24回目以降 : 10560円 を24分割で、440円
(23回目までに終わる場合これは支払い不要。)
・早期割引 300円
です。
利用期間のコストを、
一括払いで本体を手元に残すかどうかと比較していきます。
2回目で使い終わる場合、
1914 + 1898 + (1898-300)×22 = 38968
が支払い額となります。
この場合、 38968 ÷ 2 = 19484円 で、2か月使ったことになります。
といった感じで計算したのが以下の表。
| 利用期間 | プログラム | 一括 | 差額 | 支払い費用の月単価 | |
| プログラム | 一括 | ||||
| 2 | ¥37,370 | ¥54,230 | ¥16,860 | ¥18,685 | ¥27115+本体 |
| 6 | ¥38,570 | ¥54,230 | ¥15,660 | ¥6,428 | ¥9038+本体 |
| 12 | ¥40,370 | ¥54,230 | ¥13,860 | ¥3,364 | ¥4519+本体 |
| 23 | ¥43,670 | ¥54,230 | ¥10,560 | ¥1,899 | ¥2358+本体 |
| 24 | ¥44,110 | ¥54,230 | ¥10,120 | ¥1,838 | ¥2260+本体 |
| 36 | ¥49,390 | ¥54,230 | ¥4,840 | ¥1,372 | ¥1506+本体 |
| 47 | ¥54,230 | ¥54,230 | ¥0 | ¥1,154 | ¥1154+本体 |
月単価も計算してみましたが、プログラムの方が安いですね。
となると、
次の機種変更の時に、差額分を出しても本体を持っておきたいか、
が判断ポイントですね。
ここで大事なのが、上記期間は、当該機種を返却するまでの期間であり、
機種変更までの期間ではない点です。
12か月で機種変更はするけど、前の機種を数か月もっているのもありなんです。
また、24か月以降は、残金支払えば、返却不要となるうえに、
総支払額は、一括と同額です。
ということで、先のことはわからないので、
プログラムには申し込んでおいて、その時になったら考える。
が良さそうです。
(蛇足)上記のとおり、金利がほぼかかっていないといえるので、
キャッシュフローの観点でも、プログラム利用が有利そうです。
e JAL ポイントの有効期限(JALマイルの有効活用方法)
2023/2/13 に調べた結果です。
いろいろな方が細かく書いておられますが、
ここでは簡潔に。
<有効期限>
特典交換を行った日の1年後の同月末。
すでに持っていたポイントも同じ期限に延長。
<有効期限が近づいてきたら>
最低交換マイル 1000マイル ⇒ 1000ポイント で、
交換すると1年延長できます。
10000マイル ⇒ 15000ポイント なので、使う予定があるなら、
1万ポイント単位での交換がお得。
セントレア混雑 2023/2/10 金曜朝の様子
セントレア、めっちゃ混んでます。
7時前に到着して、
荷物預けに20分以上。
保安検査通過に10分程度。
そういえばミュースカイも窓側の余りはなく、通路側も半分ぐらいは座ってました。
国際線が少ないからか、電車到着時以外は中央はまだまだ人はまばら。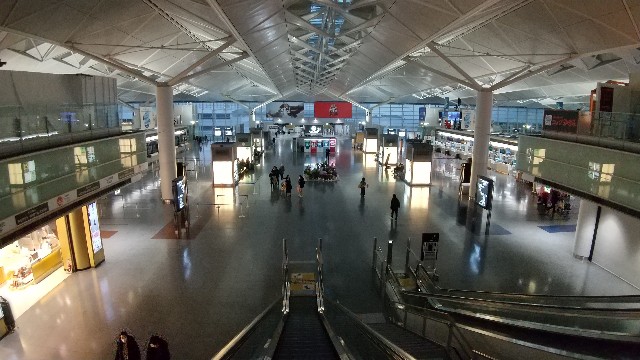
油断してたら、保安検査でびっくり。
お土産売り場前まで最後尾が伸びてます。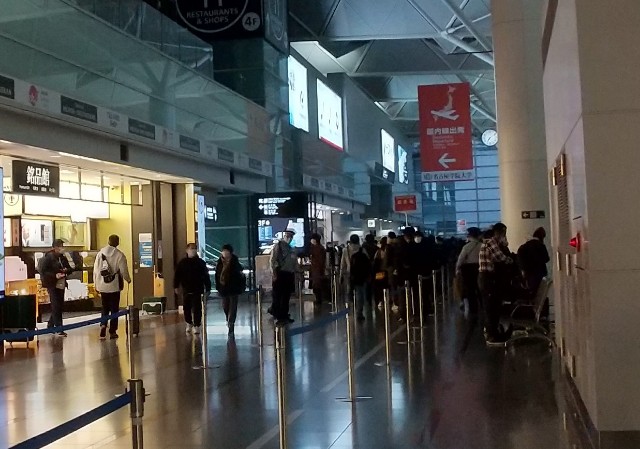
写真は売店前までですが、この後どんどん列が伸びて、最後尾は中央のエレベーター付近まで伸びてました。
コロナ自粛の雰囲気がなくなってきて、旅行支援始まった後も、こんなに混んでる事なかったのに・・・
と不思議に思ってたら、今日は金曜日。
皆さん1日休んで旅行ですかね?
週末利用は特にご注意を!
コロナ禍以前と同じと思って動くのが良さそうです!
確定申告 マイナポータル連携 (医療費控除)
確定申告の時期がやってきました。
2023年(2022年分)の申告で調べたことをメモしておきます。
医療費控除について
マイナポータル連携を使うことで、領収書をまとめるより格段に楽になります。
私は昨年、連携設定をしておいたのですが、
おかげで、今年は数分で完了しました。
案内に従って進めるだけで、昨年分の医療費を読み取ってくれます。
これで、10万超えているかどうかの判定まで自動入力にされて、
超えていれば控除計算されてしまいます。
何がいいって、領収書の保存が不要なのです。
さらに、保険適用分は、領収書を捨ててしまっていても、
マイナポータル側で管理されているので、計上漏れもなくなります。
ここの 「なお、」の段落に注目。(注2)と合わせると、
マイナポータル連携で入力した費用分の領収書は不要、
と読み取れます。
自費治療で控除対象のものがない限りは、ほぼ数分で完了です。
↓最新はこちら。
↓も参考。
セントレアの今 (ラウンジの様子も)
久しぶりのセントレアです。
人流の復活がすごい(>_<)
●まずセントレアに行くまで…
ミュースカイは全席指定ですが、窓側席は結構埋まってて、直前の購入では最後尾の8号車しか空いてない。
前は選び放題だったのに。
(とはいえ、8号車なら窓側空いてる、とも言えるんですが)
●カウンターは結構混んでます。ノンストップで荷物預はもうあり得ない。
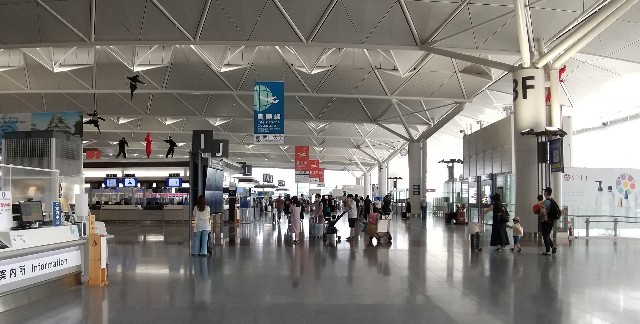
●保安検査も結構混んでる。列も少しできてたので時間かかるかと思いましたが、意外と早く、5分もかからず通過できました。(朝7時過ぎでした。8時過ぎると変わるのかなぁ)
●ラウンジは驚きました。これまで、一席あけるように、表示があったのになくなってます。混んでるのでみんな隣り合わせ。
コロナが落ち着いてきたからなのか、人が多くてさばききれないからなのか。両方か。
●おまけ
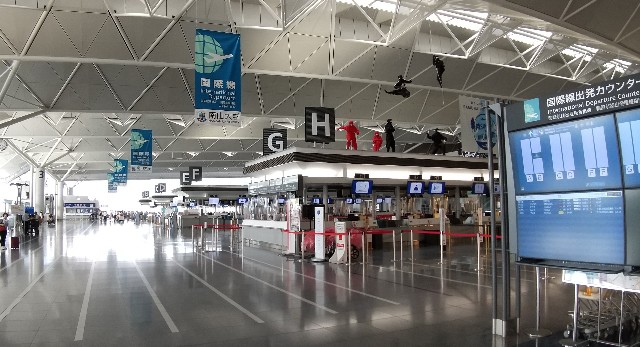
国際線カウンターも混雑してました。セントレアからは東南アジア中心でした。
米国株式の買い方 (SBI証券)
手数料の事を忘れそうなのでメモ。
SBI証券の米国株取引時の為替手数料は、25銭/ドルで、ネット証券大手と同様でした。
が現在は無料化されてゼロだそう。
が、住信SBIネット銀行からの米ドル入金は手数料無料。
住信SBIネット銀行の米ドルのスプレッド(買値、売値の差)は6銭。
すなわち、片道3銭です。
そのため、SBI証券で米国株で買う場合、
①住信SBIネット銀行で、米ドルを購入 (為替手数料4銭)
②SBI証券へ米ドルで入金 (手数料無料)
③SBI証券で米株購入 (所定の手数料)
とすると、22銭/ドルお得となります。
〔SBI証券連携〕 SBI ハイブリッド預金にある円を... | よくあるご質問TOP | NEOBANK 住信SBIネット銀行
仕舞いも同じようにすれば、往復で44銭/ドルの差となります。
150万円なら約4400円。高いとみるか、安いとみるか。。。
ただし、今の円安継続の状況が続く間は、早めに米ドル買っておいて、
米株を買いたいときに買うようにすると、為替差益も得られるかも。
そろそろ円安も落ち着くかもしれないので、逆に損するかもしれませんが。
株価見てパッと買いたいなら、円で買ってもいいかもしれないですね。
10万円なら片道200円ぐらいの差ですし。
ちなみにゼロ革命の対象の場合この差はほとんどなくなりますが、スプレッドは残るそうなので、どちらでやっても同じようなものになりそうです。
